数字货币现金账户怎么用?开户、生息、风控这些事你得搞明白
作者: tp官方下载安卓最新版
· 2026-09-30 · 比特派官方下载
· 阅读 1
数字货币现金账户怎么用?开户、生息、风控这些事你得搞明白
做了八年数字资产运营数字货币现金账户,接触过的散户里,十个有八个对"数字货币现金账户"的理解还停留在"不就是个钱包吗"。其实它更像你在银行开的那个活期理财账户,只不过底层资产换成了稳定币和短期加密产品。搞清楚它的运作逻辑,你的闲置币才能真正动起来。
数字货币现金账户的本质,是交易所或托管平台把用户的数字资产归集起来,用于购买短期流动性产品——比如7天期USDT理财、链上稳定币生息协议。和传统现金管理类似,随存随取是它的核心特征,但底层收益来源完全不同,你看的是链上借贷利率,不是银行基准利率。
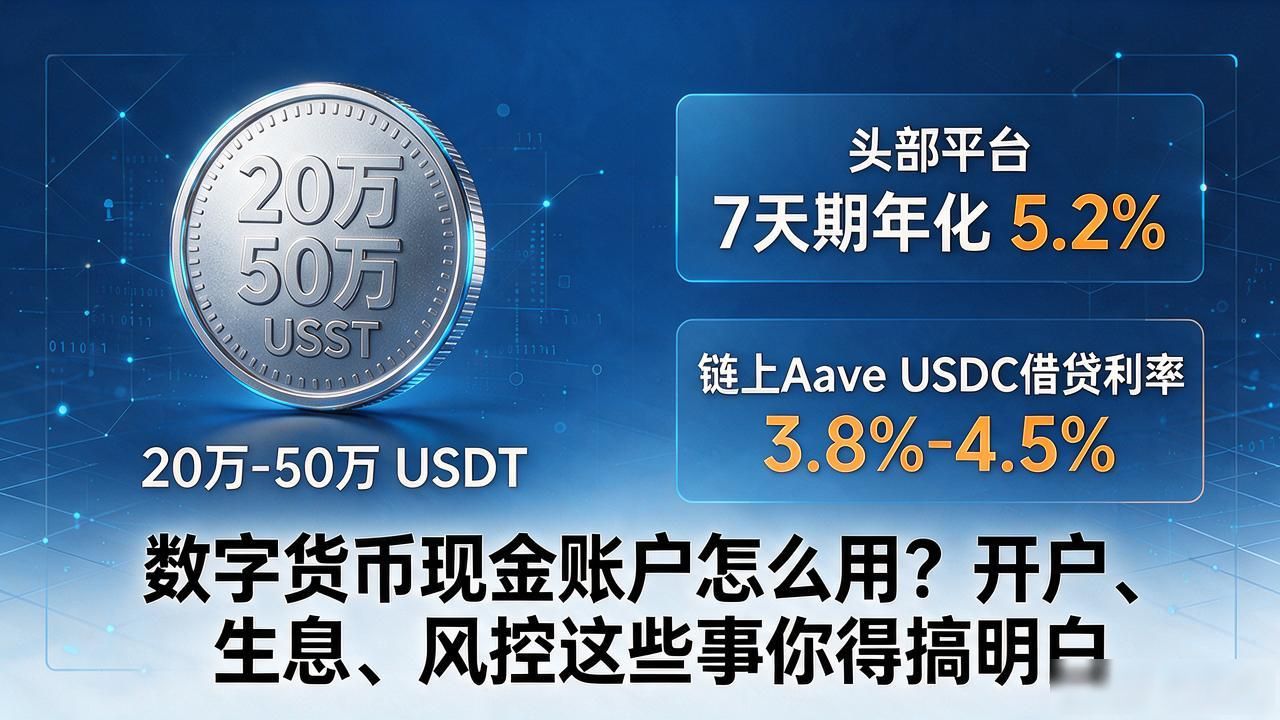
我常跟客户说,如果你手里有20万到50万的USDT等稳定币,放交易所吃利息跟放钱包里吃灰,差别一年就是几个点。比如某头部平台当前7天期年化在5.2%左右,链上Aave的USDC借贷利率大概在3.8%到4.5%之间。选哪个,取决于你要的流动性深度和你能接受的锁定期。
但别光盯着收益。数字现金账户的风险集中在两个地方:平台自身的托管安全数字货币现金账户怎么用?开户、生息、风控这些事你得搞明白,以及底层协议会不会出漏洞。去年某链上借贷平台被攻击,用户本金直接归零,跟你在银行存钱被冻结的感觉完全不一样。所以金额大的时候,分散到两到三个平台,比集中在一处踏实得多。
你现在手里的数字现金,是躺在交易所吃默认利息,还是已经跑到了专门的现金管理产品里?