数字货币与银行捆绑关系解析
作者: tp官方下载安卓最新版
· 2026-09-16 · 比特派安卓版app下载
· 阅读 3
数字货币与银行捆绑关系解析
很多人误以为数字货币就是印在纸币上的数字图案,或者只是银行APP里的一个账户余额,这其实混淆了概念。央行发行的数字人民币是法定货币的数字化形式,而银行更多是充当运营机构的角色,负责开立钱包、提供兑换服务,二者并非简单的等同或从属关系。
在发行与流通环节数字货币和银行捆绑吗,央行拥有发行权,商业银行仅作为指定运营机构参与清分、兑换和客户服务。这意味着你手里的数字人民币,其信用背书来自国家,而非某家具体的商业银行。银行不能随意增发数字货币,也不能像处理传统电子存款那样对其进行利息计算或资产负债管理。
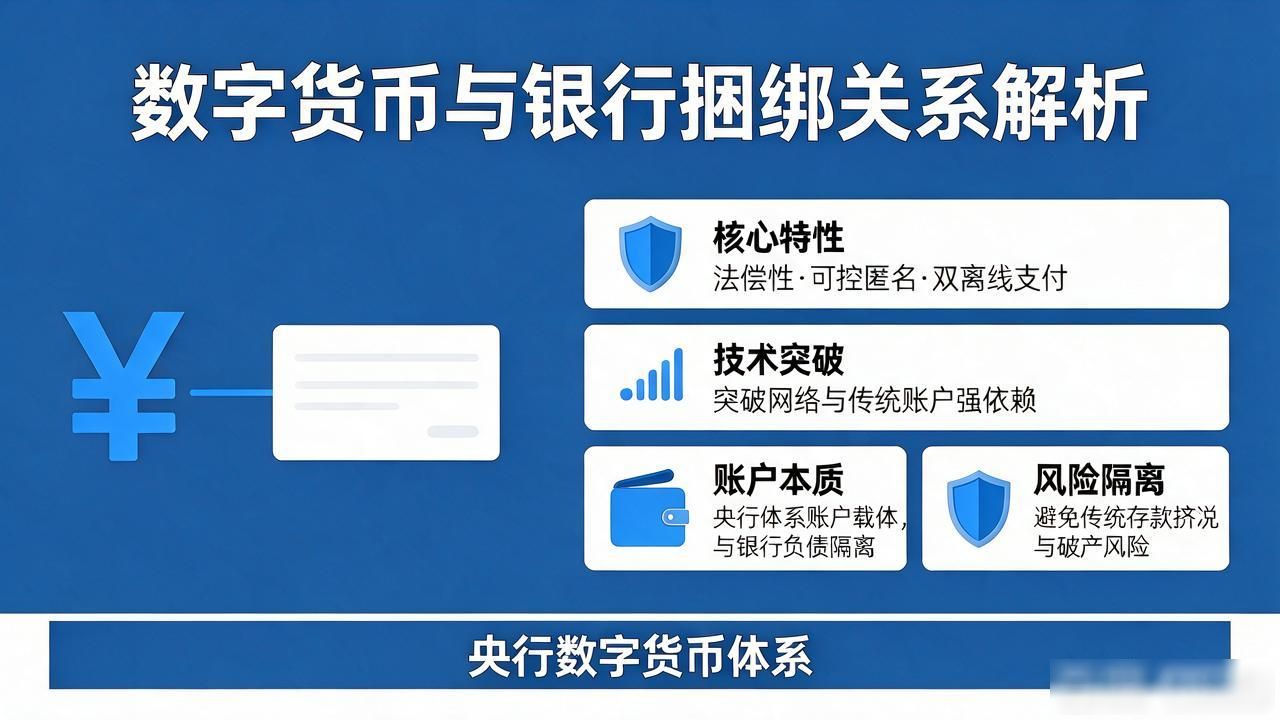
使用体验上,数字人民币强调“法偿性”和“可控匿名”,支持双离线支付,这在技术上突破了传统银行转账对网络和账户的强依赖。虽然大部分个人钱包由银行机构开立,但其本质是央行数字货币体系下的账户载体数字货币与银行捆绑关系解析,与银行自身的负债表隔离,避免了传统存款可能被挤兑或破产的风险。
对于商业银行而言,数字货币的普及并未削弱其核心地位,反而重塑了业务模式。银行从单纯的“支付通道”转向提供综合金融服务,如理财、信贷和数据增值。数字人民币的嵌入让银行的资金流转更透明,有助于反洗钱和精准风控,提升了银行在数字金融生态中的枢纽地位。
这种捆绑更像是一种“协同共生”而非“依附控制”。央行掌握货币发行和宏观货币政策,银行负责微观金融服务落地。用户既享有国家信用保障的货币安全,又保留了通过不同银行渠道享受差异化服务的灵活性。理解这一层级,才能看清数字货币并非替代银行,而是与银行共同构成了新型金融基础设施。
标签:
数字货币和银行捆绑吗