央行数字货币影响有多大,存款利息、支付方式和理财收益都要变
作者: tp官方下载安卓最新版
· 2026-10-05 · 比特派安卓版app下载
· 阅读 13
央行数字货币影响有多大,存款利息、支付方式和理财收益都要变
央行数字人民币正从试点走向普及,它不只是把纸币换成手机里的数字。背后牵动的是利率结构、支付链路和存款的安全逻辑,影响远比想象的大。
最直接的改变在支付环节。过去跨行转账要过清算系统,到账隔一两天。数字货币支持离线转账,手机没信号也能碰一碰完成支付。我参与过试点商户对接,商户结算从T+1压缩到实时到账央行数字货币影响有多大,存款利息、支付方式和理财收益都要变,现金流压力明显减轻。
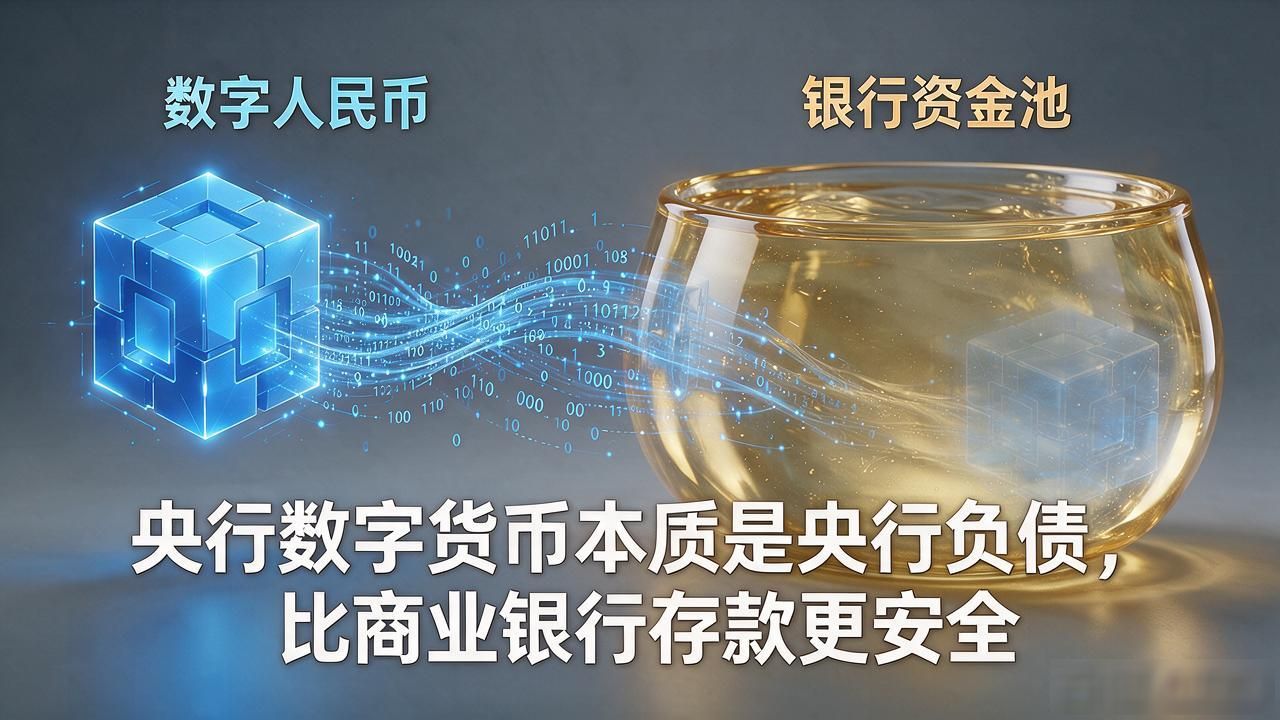
存款那边变化更微妙。数字货币本质是央行负债,理论上比商业银行存款更安全。如果活期存款大规模转成数字人民币,银行可用资金池缩水,放贷能力下降,存款利率可能被迫上调,"放活期图方便"的思路得重新掂量。
信贷和理财也跟着动。银行拿不到足够低成本的活期资金,贷款利率可能上浮。数字人民币交易数据颗粒度更细,风控模型能更精准识别资金流向,贷款审批效率和拒贷率都会变化,个体经营者的灰色空间会更少。
跨境结算这块常被忽略。数字人民币若打通独立结算通道,外贸企业汇兑成本和到账速度会有实质改善。试点里出口小商户用数字人民币收款央行数字货币及其影响,汇率损耗比传统电汇少了将近两个点,小钱积多了也是真金白银。
标签:
央行数字货币及其影响