数字货币实际上是一种央行数字记账凭证,跟纸质货币本质一样
作者: tp官方下载安卓最新版
· 2026-10-27 · 比特派安卓版app下载
· 阅读 9
数字货币实际上是一种央行数字记账凭证数字货币实际上是一种央行数字记账凭证,跟纸质货币本质一样,跟纸质货币本质一样
我在银行支付清算系统干了十三年,见过太多人把"数字货币"当成什么神秘高科技。说穿了,它跟钱包里那张一百块钱本质上是同一回事——都是信用货币,只是载体从纸张变成了数字,你不用再翻钱包数纸币了。
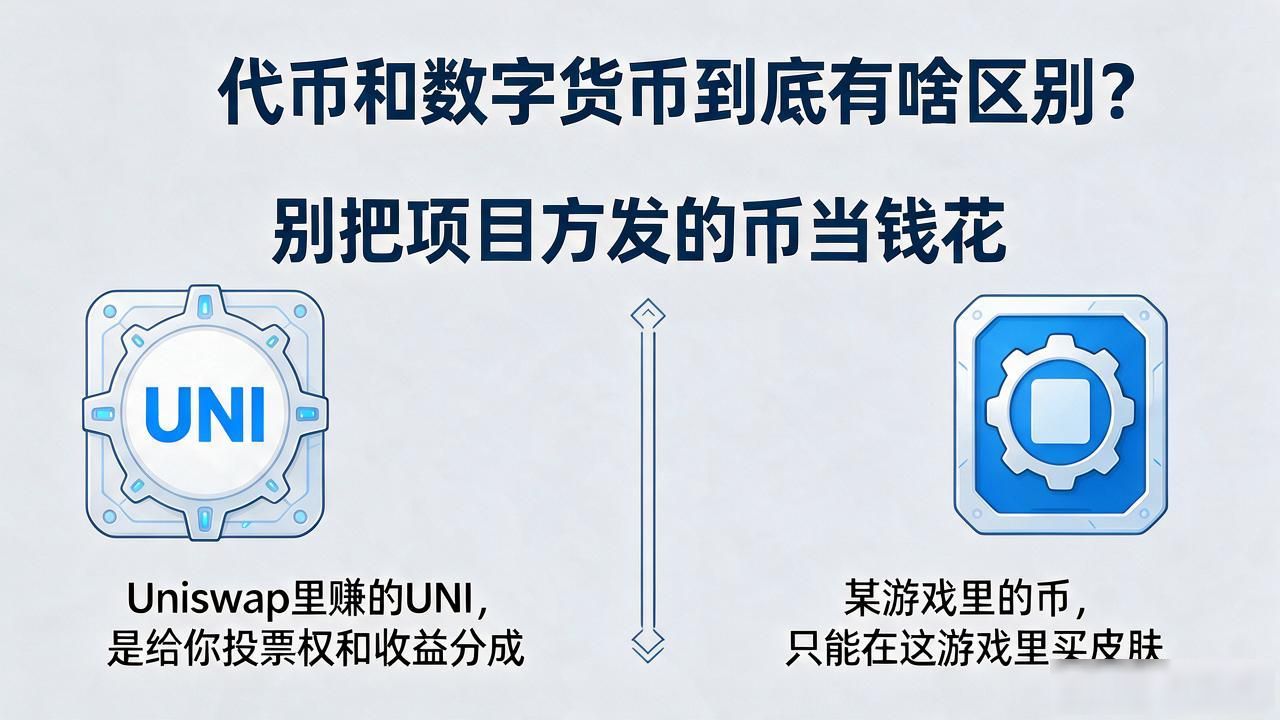
很多人觉得数字货币等于"去中心化的币"数字货币实际上是一种,其实央行推的数字人民币(e-CNY)完全是中心化的。每一笔转账背后都有央行的总账本在记录,你手机App里那个余额数字,跟银行核心系统里的余额,存储逻辑几乎一模一样,区别只在谁给你记账。
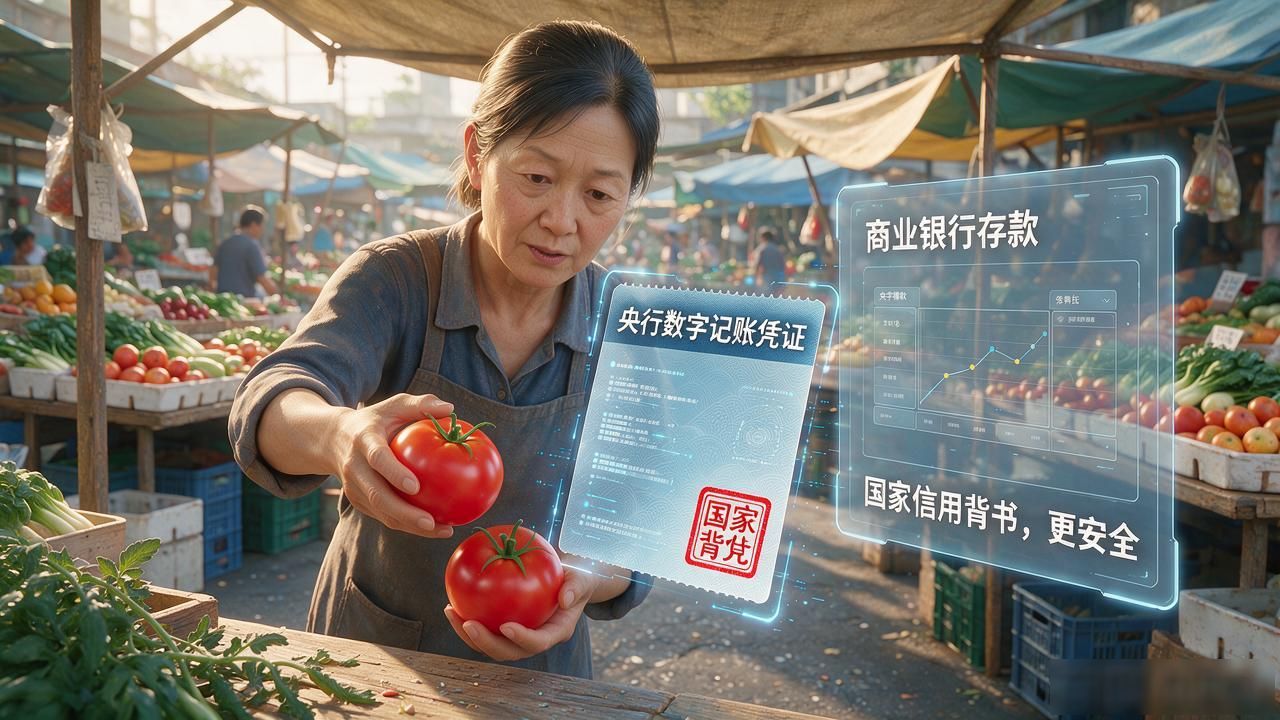
拿一个场景说:你在菜市场用数字人民币付两块钱。这"两块钱"不是某个交易所的代币,它对应的是央行负债,跟你存款对应商业银行负债不同——央行数字货币的信用背书直接来自国家,理论上比银行存款更安全,不存在银行倒闭导致存款打水漂的风险。
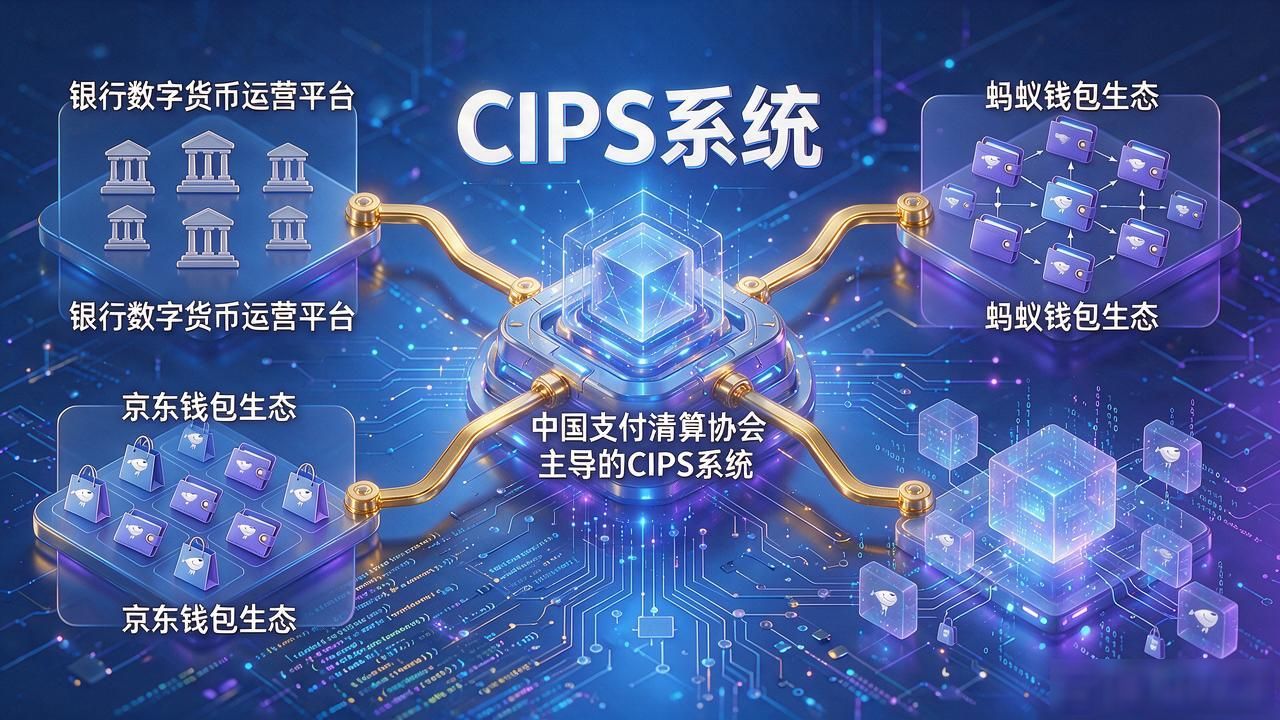
技术架构上,它采用双层运营模式:央行管批发端,商业银行管零售端。你感知不到央行,你感知到的是那个扫码付款的银行App。整套设计跟纸质货币的发行流通逻辑高度一致,只是把"印钞-点钞-保管"整条链路数字化了。
你平时用数字人民币付过款吗?跟微信支付宝比,体感上到底差在哪?我很好奇真实用户到底感受得到什么不同。
标签:
数字货币实际上是一种