银行推数字货币,风控系统到底要设几道防线,怎么搭才管得住风险
作者: tp官方下载安卓最新版
· 2026-10-30 · 比特派安卓版app下载
· 阅读 10
银行推数字货币,风控系统到底要设几道防线,怎么搭才管得住风险
数字货币进了银行体系,风控的底层逻辑就全变了。传统银行盯账户余额,数字货币盯链上地址和智能合约,资金流转完全透明,这对风控既是机会也是陷阱。我干这行十几年数字货币银行风控系统,最深的体会是:别拿老框架套新业务。
地址追踪和反洗钱是地基。银行开加密资产账户,不能只做开户时的身份核验,得持续监控链上资金流向。资产从混币器出来,经多个跳板地址拆分,传统大额报告机制基本失效。我们现在用图计算加机器学习,把链上交易画成网络图银行推数字货币,风控系统到底要设几道防线,怎么搭才管得住风险,异常子图一出来就触发复核。
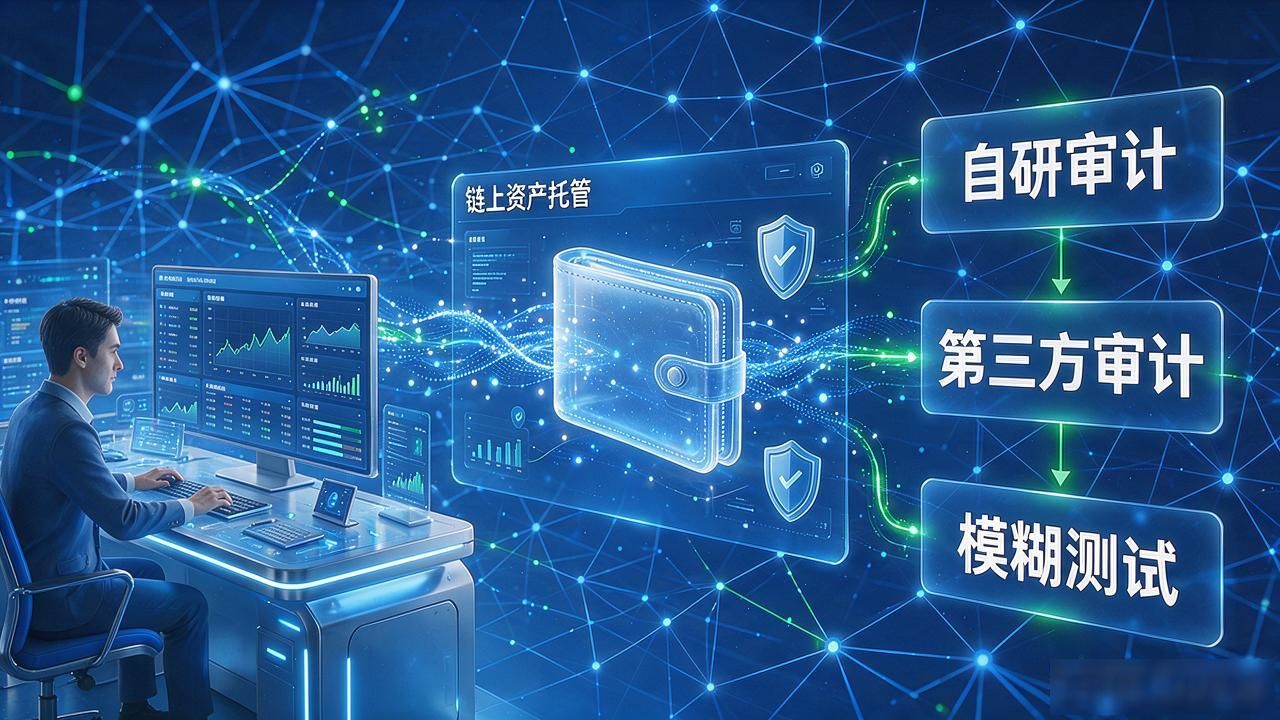
智能合约托管最容易被低估。银行替客户锁资产在链上,合约有漏洞怎么办?我见过某机构上一条有重入漏洞的协议,资产直接被抽走。现在我们的做法是上线前必须过三层审计,自研、第三方、模糊测试各跑一遍,任何一层没通过就不放行。
高频小额拆分是另一个雷区。有人把一笔五百万的洗钱拆成两千笔两百五的链上转账,单笔看全是正常小额,汇总起来触目惊心。风控引擎必须做到毫秒级的批量行为聚合,按时间窗口和关联地址做聚类,命中阈值立刻冻结。
架构上别用传统批处理引擎。链上事件实时且不可逆,等跑完T+1报表,资产早转了三圈。现在的事件驱动方案,链上每出新块就推给风控引擎实时判定,决策直接回写链上执行,整个链路不超过两秒。把这套搭好,银行才能真正把透明变成可控。
标签:
数字货币银行风控系统