银行发行数字货币,个人怎么存取花、别踩这四个坑
作者: tp官方下载安卓最新版
· 2026-10-13 · 比特派苹果版app下载
· 阅读 8
银行发行数字货币,个人怎么存取花、别踩这四个坑
数字货币不是PPT里的概念,是银行核心系统里真金白银跑着的产品。我在银行金融科技部门干了八年,从央行数字人民币试点到商业银行正式发行上线,全程参与过。今天把发行链路和实操层面的东西讲清楚。
银行发行数字货币的流程:央行授予商业银行运营机构资格后,银行端要对接央行清算接口、搭建钱包管理后台、开发用户端APP、上线实名认证与反洗钱模块。我负责过钱包后台开发和央行接口联调,最磨人的是对数据格式,一次字段类型没对齐就返工两三天,测试环境得跑通全部回归用例才能上线。
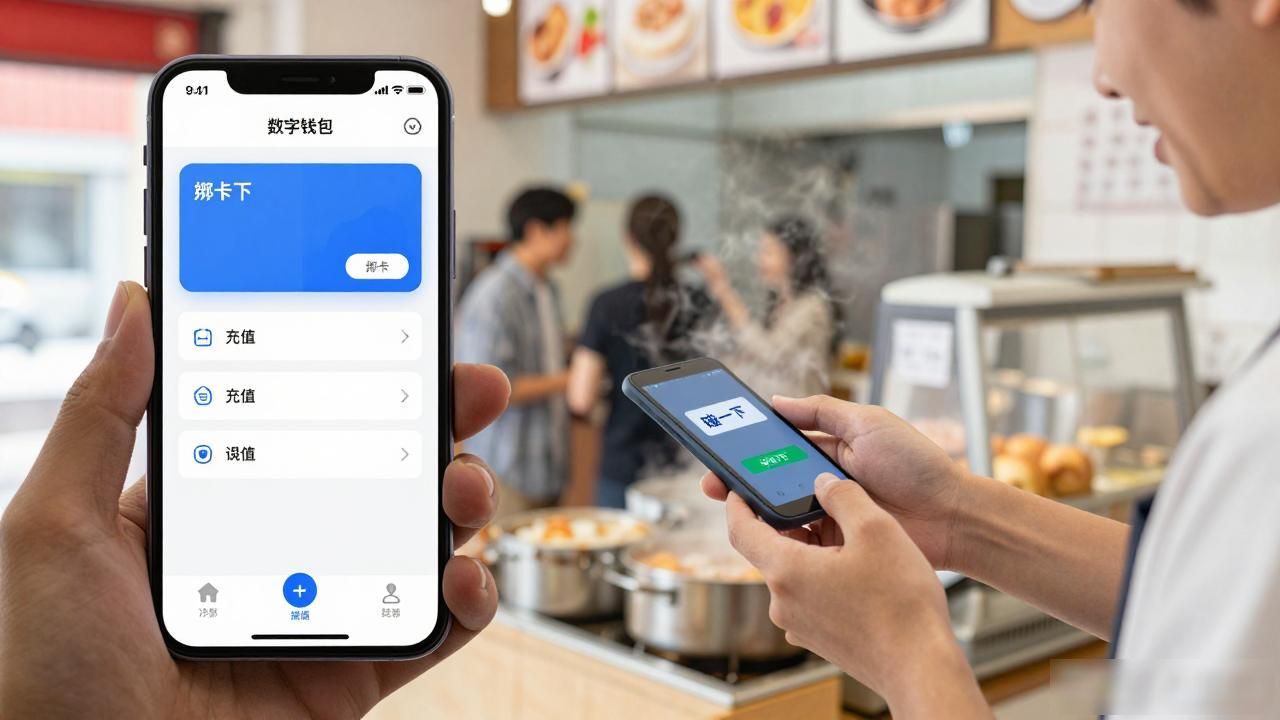
普通人参与很简单,打开银行APP里的数字钱包,绑卡充钱就能花,跟扫码付奶茶一个体验。但有个本质区别——它是法定货币,央行全额担保,跟你在银行存的定期存款性质完全不同。离线支付也支持,手机没信号碰一下NFC照样完成付款,我见做早餐的阿姨一天对账到凌晨的苦恼彻底消失了。
几个容易踩坑的点。一是钱包分四层,匿名小额到实名大额权限差很多,超过五万元必须上四级实名钱包。二是商业银行只是运营方数字货币银行发行,不是发行方,你持有的数字人民币是现金等价物,不产生利息,别当成存款放着。三是跨境支付试点已覆盖数十个国家银行发行数字货币,个人怎么存取花、别踩这四个坑,银行国际部在对接口,但个人端还在灰度测试阶段。