搞懂基于账户数字货币:它不是代币,是银行账户里的数字余额
作者: tp官方下载安卓最新版
· 2026-10-28 · 比特派苹果版app下载
· 阅读 1
搞懂基于账户数字货币:它不是代币,是银行账户里的数字余额
央行做数字货币,绕不开两条路:把币做成"数字硬币"往市场里撒,或者在账户体系里记一笔账。今天聊的是后者——基于账户的数字货币,它本质上跟银行卡里的数字余额是同一类东西,只是发行方和底层逻辑变了。
账户型数字货币没有"链"。你花一笔钱,不是把一个数字代币从A转到B,而是央行账本上A的余额减、B的余额加。整个交易依赖的是中心化记账,不存在共识、挖矿、区块这些东西。它更像你往支付宝转钱,只不过对手方直接是央行。
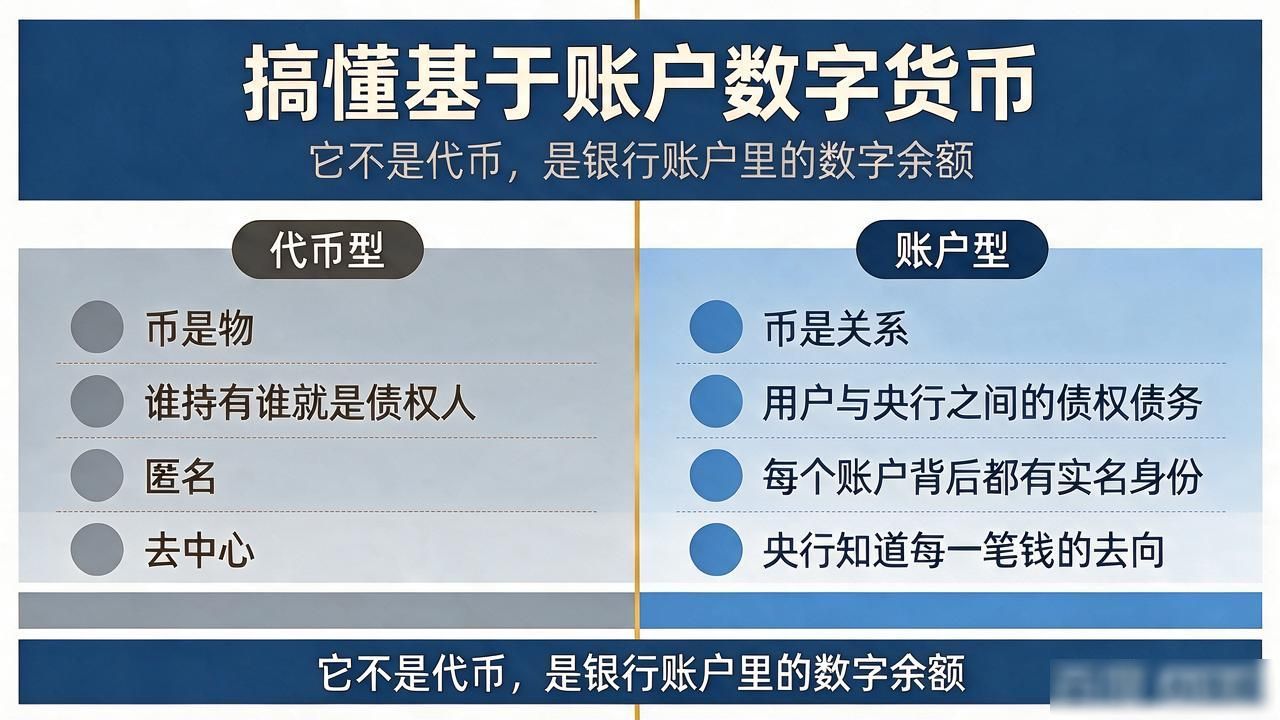
跟比特币最本质的区别在"物"和"关系"。代币型里,币是"物",谁持有谁就是债权人,匿名、去中心。账户型里,币是"关系"——你跟央行之间的债权债务,每个账户背后都有实名身份。这意味着央行知道每一笔钱去了谁的手里。
正因为知道"是谁",账户型数字货币才能做定向的事。疫情期间发消费券,只进特定行业账户;绿色信贷只流向碳减排项目。这些场景在代币型体系里根本做不了,因为匿名性本身就是最大的限制。
对普通人来说,它跟现在手机银行里的存款体验最接近:开户、转账、支付基于账户数字货币,只是结算层从商业银行上移到了央行。钱包里显示的是央行负债,不再经过商业银行这个中间环节搞懂基于账户数字货币:它不是代币,是银行账户里的数字余额,支付更快、清算更稳。